혼인신고를 미루는 이유 — 7,500만 원이 가른다
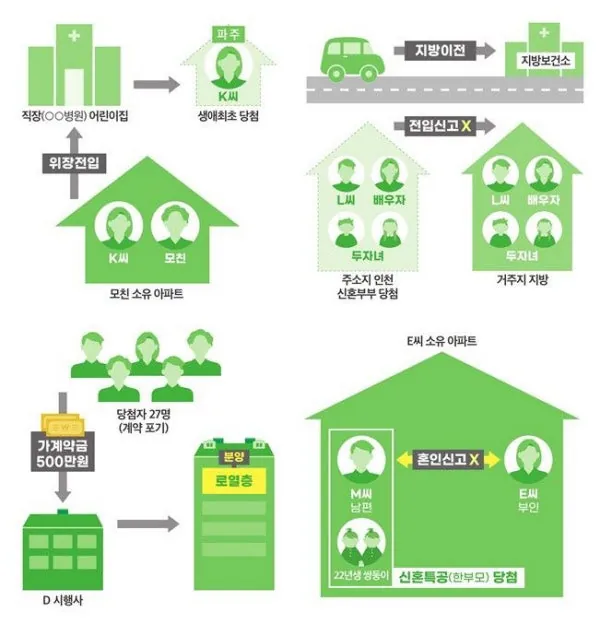
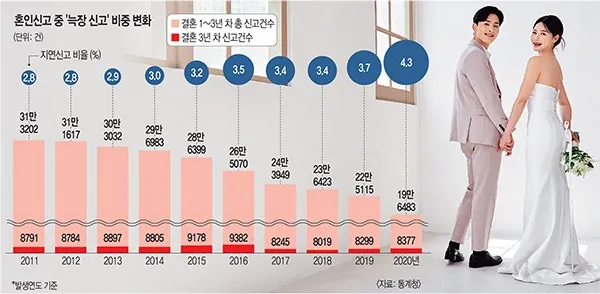
원문이 짚은 모순은 한 문장으로 줄어든다. 청약 기회는 부부에게 각각 두 번 주는데, 저금리 정책대출은 세대당 한 번으로 묶여 있다. 당첨은 두 번 될 수 있는데 잔금 치를 돈은 한 번만 빌려주는 구조다. 그래서 식은 올리고 신고는 미루는 선택이 나온다.
청약은 두 번, 대출은 한 번
문단은 하나다.
원문은 2026년 기준 버팀목 전세자금대출 조건을 비교했다. 3억 원을 빌린다고 할 때 혼인신고 여부에 따라 10년간 이자 차이가 난다고 적었다. 다만 그 차액이 얼마인지, 어떤 금리와 한도를 놓고 비교한 것인지는 본문에 남아 있지 않다.
숫자로 확인되는 선은 세 개뿐이다. 부부 합산 소득 7,500만 원, 자산 3억 4,500만 원, 그리고 정책대출에서 밀렸을 때 써야 하는 시중은행 금리 4~7%. 판단에 쓸 수 있는 재료는 이게 전부다.
소득과 자산으로 네 칸을 그었다
원문은 지갑 사정에 따라 유불리가 갈린다며 네 유형으로 나눴다. 표로 옮기면 이렇다.
| 유형 | 소득·자산 | 혼인신고 시 벌어지는 일 |
|---|---|---|
| ① 고연봉·자산 적음 | 합산 연봉 1.5억 초과 | 소득 구간 초과로 정책대출 탈락, 시중은행 4~7% |
| ② 소득 평범·자산 많음 | 자산 3.45억 초과 | 자산 기준에서 탈락 |
| ③ 소득·자산 모두 적음 | 합산 소득 7,500만 원 이하 | 신혼부부 전용 대출·신혼 특공 그대로 유지 |
| ④ 소득·자산 모두 많음 | 둘 다 고소득, 각자 주택 보유 | 정책대출은 어차피 불가. 양도세와 상속·증여 공제 사이 선택 |
③에 해당하면 미룰 이유가 없다. 미뤄서 얻는 게 없고 잃는 것만 있다. ①과 ②는 신고하는 순간 정책자금이 끊기는 쪽이라 사람들이 실제로 미루는 구간이다.
미룰 때 무엇을 잃나
2025년 헌재는 사실혼 배우자에게 상속권이 없다고 결정했다. 배우자 명의로 집을 샀는데 사고가 나면 남은 사람의 권리는 0이다. 수술 동의서도 쓰지 못한다.
여기에 실거주지와 등본상 주소가 다르면 주민등록법 위반 소지가 남는다. 이자를 아끼는 대가로 법적 보호를 통째로 내려놓는 거래다.
도장을 찍을 것인가
합산 소득 7,500만 원 이하, 자산 3억 4,500만 원 이하라면 바로 신고해라. 이 구간은 신혼부부 전용 대출과 신혼 특공을 온전히 받는 쪽이고, 미뤄서 생기는 이득이 없다. 합쳐야 강해지는 유일한 구간이다.
두 선 중 하나라도 넘겼다면 미루는 게 경제적으로 유리한 건 맞다. 다만 이자 차액이 얼마인지 원문에 없으므로, 내 대출 금액에 4~7%와 정책금리를 각각 넣어 직접 계산해 보고 결정해라. 계산해서 나온 금액이 상속권·의료 동의권을 포기할 만한 값이 아니라면 미룰 이유가 없다.
④ 유형은 정책대출을 애초에 못 받는다. 여기서는 양도세와 상속·증여 공제 중 무엇이 큰지가 전부라, 대출 계산기가 아니라 세무 상담이 필요한 자리다.
혼인신고일을 늦추는 게 재테크가 된 상태는 개인의 도덕 문제가 아니라 제도의 구조 문제다. 다만 제도가 바뀌기를 기다리는 동안 위험을 지는 쪽은 개인이다.
※ 이 글은 제도의 모순을 정리한 것이며 편법을 권하지 않는다. 선택의 책임은 본인에게 있다.