MOR 3.9%와 신규COFIX 4.3%, 어디에 넣을까
입주 아파트를 통해 두 곳의 금리표를 받아 나란히 놓았다. 축협 MOR 혼합금리는 3년고정 3.9%, 5년고정 4.0%였다. 새마을금고 신규COFIX는 6개월 변동이든 1년고정이든 3년고정이든 전부 4.3%였다. 같은 3년고정끼리 붙이면 0.4%p 차이다.
표로 놓으면 이렇게 갈린다
| 구분 | 상품 | 금리 |
|---|---|---|
| 축협 MOR 혼합 | 3년고정 + 6개월 변동 | 3.9% |
| 축협 MOR 혼합 | 5년고정 + 6개월 변동 | 4.0% |
| 새마을금고 신규COFIX | 6개월 변동 | 4.3% |
| 새마을금고 신규COFIX | 1년고정 + 6개월 변동 | 4.3% |
| 새마을금고 신규COFIX | 3년고정 + 6개월 변동 | 4.3% |
표에서 눈에 걸린 것은 두 가지다. MOR은 고정 기간을 3년에서 5년으로 늘리면 0.1%p를 더 낸다. 신규COFIX는 고정 기간을 늘려도 값이 그대로다.
MOR과 COFIX는 무엇이 다른가
MOR은 시장 지표를 기반으로 하되 축협 내부 기준으로 책정된다. 그래서 특정 기간의 고정 이율이 상대적으로 낮게 시작할 때가 있다. 이번 표가 그 경우다.
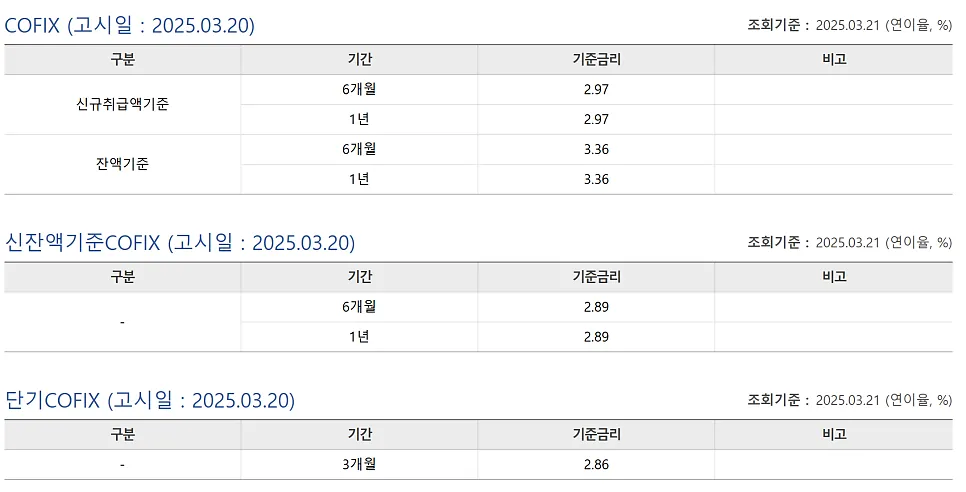
COFIX는 국내 은행들이 자금을 조달하는 데 든 가중평균 비용 지표다. 새마을금고 신규COFIX 상품도 이 지표를 쓰니 시중 은행권과 같은 방향으로 움직인다. 시장 금리가 내려가면 같이 내려가고, 올라가면 같이 올라간다.
신규COFIX가 전부 4.3%인 건 무슨 뜻인가
고정 기간에 대한 값을 따로 받지 않는다는 뜻이다. 6개월마다 바뀌는 상품과 3년을 묶어 두는 상품이 같은 4.3%라면, 고정을 고르는 쪽이 손해 볼 게 없다. 금리가 내려간다고 보더라도 1년고정 뒤에 변동으로 넘어가는 선택이 남는다.
반대로 MOR은 고정을 살 때 값을 매긴다. 3년에 3.9%, 5년에 4.0%. 2년을 더 묶는 값이 0.1%p다.
금리표만으로는 못 정하는 것
원문 금리표에 없어서 내가 확인하지 못한 항목을 남겨 둔다. 이것들이 0.4%p를 뒤집을 수 있다.
- 대출 한도와 실행 시점
- 취급 수수료·인지세 등 부대비용
- 중도상환수수료율과 면제 시점
- 우대금리 조건(급여이체, 카드 실적 등)
특히 중도상환수수료는 5년고정을 고를 때 크게 걸린다. 3년 뒤 갈아탈 생각이라면 5년고정의 0.1%p보다 해지 수수료가 더 클 수 있다.
넣을 만한가
이 표만 놓고 보면 MOR 3년고정 3.9%가 기준선이다. 같은 3년을 묶는데 0.4%p를 덜 낸다. 3년 안에 팔거나 갈아탈 생각이 없다면 여기서 시작하는 게 맞다.
5년고정 4.0%는 3년 뒤에도 이 집에 계속 살 사람의 선택이다. 0.1%p를 더 내고 변동 구간을 2년 늦춘다. 다만 중도상환수수료를 확인하기 전에는 고르지 않는 게 낫다.
신규COFIX 4.3%는 한도나 우대 조건에서 MOR을 넘어설 때만 의미가 있다. 금리만 보면 0.4%p를 더 내는 선택이다. 대신 고정 기간을 공짜로 주니, 이쪽으로 간다면 6개월 변동 대신 1년이나 3년 고정을 잡는 게 낫다.
나는 금리 방향을 맞힐 자신이 없다. 그래서 예측이 아니라 표에 적힌 값으로 골랐다.