미국 모기지 6.46% — 한국에서 지금 넣을 만한가
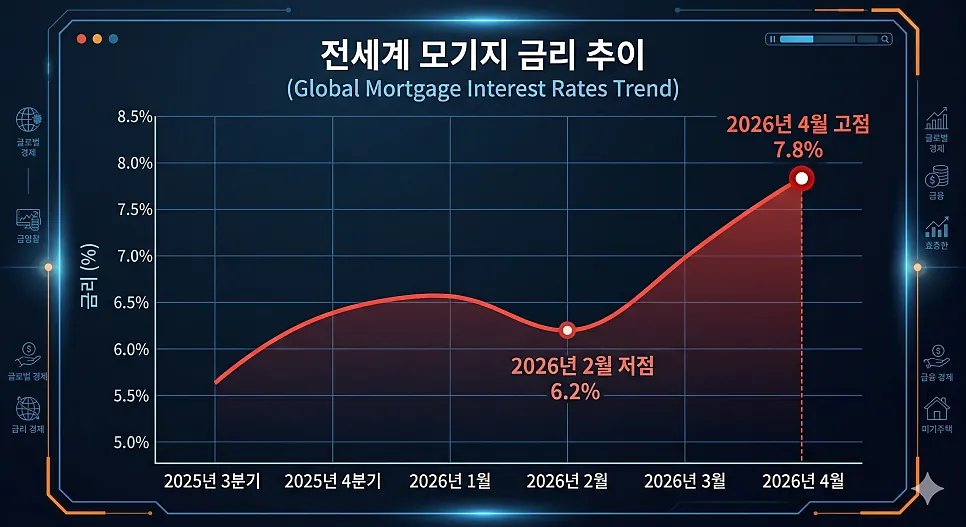
2026년 4월 2일 기준 미국 30년 고정 모기지 평균 금리는 6.46%다. 두 달 전인 2026년 2월에는 5.98%였다. 한 달 남짓 만에 0.48%포인트가 올랐고, 작년 9월 첫째 주 이후 최고치다. 이 숫자가 상환액에 얼마로 찍히는지부터 봤다.
한 달 만에 0.48%p가 올랐다
술어를 자연스럽게 다듬은 결과다.
| 시점 | 미국 30년 고정 | 메모 |
|---|---|---|
| 2026년 2월 | 5.98% | 주택 경기 회복 기대가 나오던 구간 |
| 2026년 3월 | — | 미국·이란 전쟁 발발 |
| 4월 2일의 전주 | 6.38% | — |
| 2026년 4월 2일 | 6.46% | 작년 9월 첫째 주 이후 최고 |
일주일 새 0.08%포인트가 더 붙었다. 전쟁 직전 5.98%와 비교하면 0.48%포인트다. 퍼센트로만 보면 작아 보이는 숫자다. 원금을 넣어보면 달라진다.
121달러가 30년이면 6,000만 원이다
미국 중간가격 주택 약 40만 달러를 30년 고정으로 빌린다고 잡았다. 5.98%면 월 상환액이 약 2,395달러, 6.46%면 약 2,516달러다. 차이는 한 달에 121달러다.
| 금리 | 월 상환액 | 30년 누적 차이 |
|---|---|---|
| 5.98% | 약 2,395달러 | — |
| 6.46% | 약 2,516달러 | 약 4만 3,500달러 |
30년을 곱하면 약 4만 3,500달러, 우리 돈으로 6,000만 원이 넘는다. 0.48%포인트가 집 한 채에 붙이는 값이 이 정도다. 소수점 두 자리를 흘려보면 안 되는 이유다.
한국은 아직 다른가
| 항목 | 미국 | 한국 |
|---|---|---|
| 기준금리 | 4.25~4.50% | 2.75% |
| 주택 대출 금리 | 30년 고정 6.46% | 주담대 4% 중후반 |
| 매매 밖 선택지 | — | 전세 제도 존재 |
기준금리만 보면 한국에 여유가 남아 있다. 분양가 상한제와 대출 규제 같은 정책도 따로 걸려 있고, 전세라는 선택지도 있다. 다만 이 셋은 전부 정책과 제도이지 시장이 아니다. 한국은행이 방향을 틀면 안전판 세 개가 동시에 얇아진다.
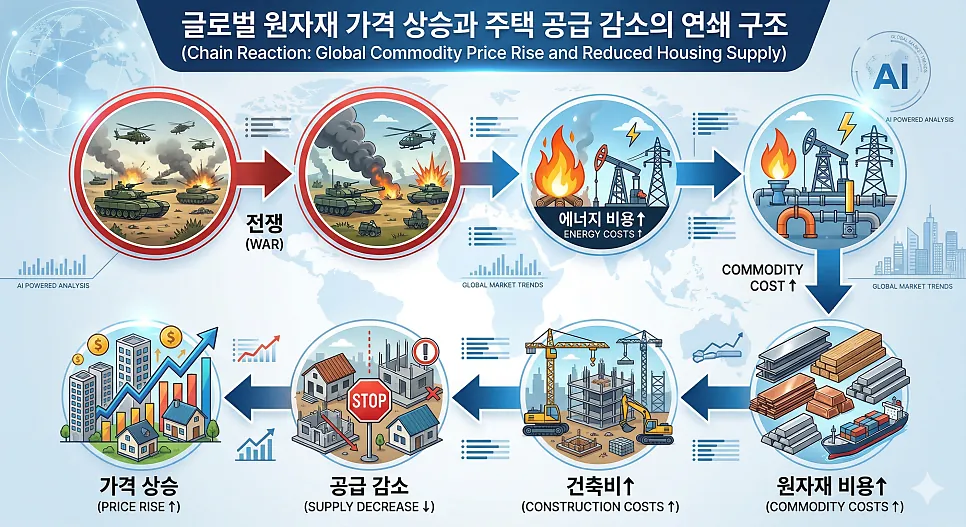
영국과 뉴질랜드에서도 같은 현상이 나오고 있다. 전쟁이 에너지 비용을 올리고, 원자재가 오르고, 건축비가 오르고, 분양가가 오르는 고리다. 한 나라의 통화정책만으로 끊기는 고리가 아니다.
금리가 올라도 분양가는 오를 수 있다
원자재 확보가 어려워지면 건설사는 분양 일정을 미루거나 물량을 줄인다. 공급이 줄면 가격은 오른다. 금리가 오르는 동시에 분양가도 오르는 구간이 실제로 가능하다는 뜻이다. 국내에서도 서울·수도권 일부 단지에서 분양 연기가 나왔다.
넣을 사람과 넣지 말 사람
숫자로 낼 수 있는 판단은 여기까지다. 나는 이렇게 갈랐다.
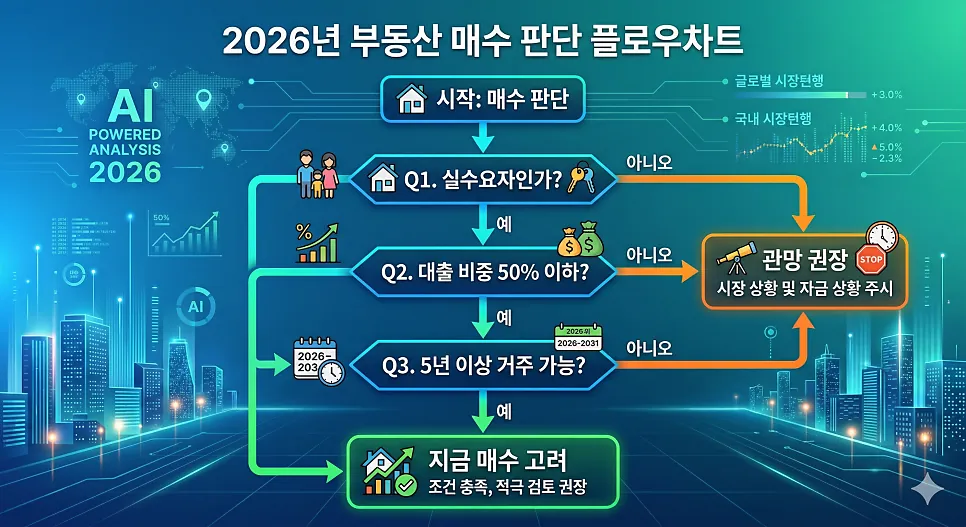
넣는다. 전세 만기나 가족 구성 변화로 기다릴 여유가 없는 실수요자, 대출이 전체 자산의 50% 이하로 관리되는 사람, 최소 5년 이상 거주할 계획이 서 있는 사람이다. 이 셋을 다 채우면 금리 방향과 무관하게 움직여도 된다.
넣지 마라. 단기 시세차익이 목적인 사람, 대출 비중이 70% 이상 필요한 사람이다. 0.48%포인트가 30년 6,000만 원으로 불어나는 구조에서 추가 상승분까지 감당할 여력이 없다면 이번 구간은 건너뛰는 게 맞다.
타이밍을 맞히는 문제가 아니라 조건을 채우는 문제다. 금리 방향은 내가 못 맞힌다. 대출 비중과 거주 기간은 내가 정한다.